В Україні чайові, які працівники отримують від клієнтів готівкою, через QR-коди або платіжні термінали, підлягають оподаткуванню. Водночас порядок сплати податків залежить від того, кому саме надходять гроші – безпосередньо працівнику чи закладу. Про це 4 листопада повідомила Державна податкова служба України, роз'яснивши чинні правила оподаткування чайових.
Якщо QR-код веде безпосередньо на банківську картку працівника, отримані чайові вважаються його особистим доходом. Із цих коштів необхідно сплатити 18% податку на доходи фізичних осіб (ПДФО) та 5% військового збору. Оскільки роботодавець у такому випадку не утримує податки, працівник повинен самостійно задекларувати отриманий дохід і перерахувати відповідні суми до бюджету.
Наприклад, якщо клієнт переказав працівнику 1000 грн чайових, податкові зобов'язання становитимуть 180 грн ПДФО та 50 грн військового збору. Після сплати податків залишиться 770 грн. Інший порядок діє, коли чайові спочатку надходять закладу.
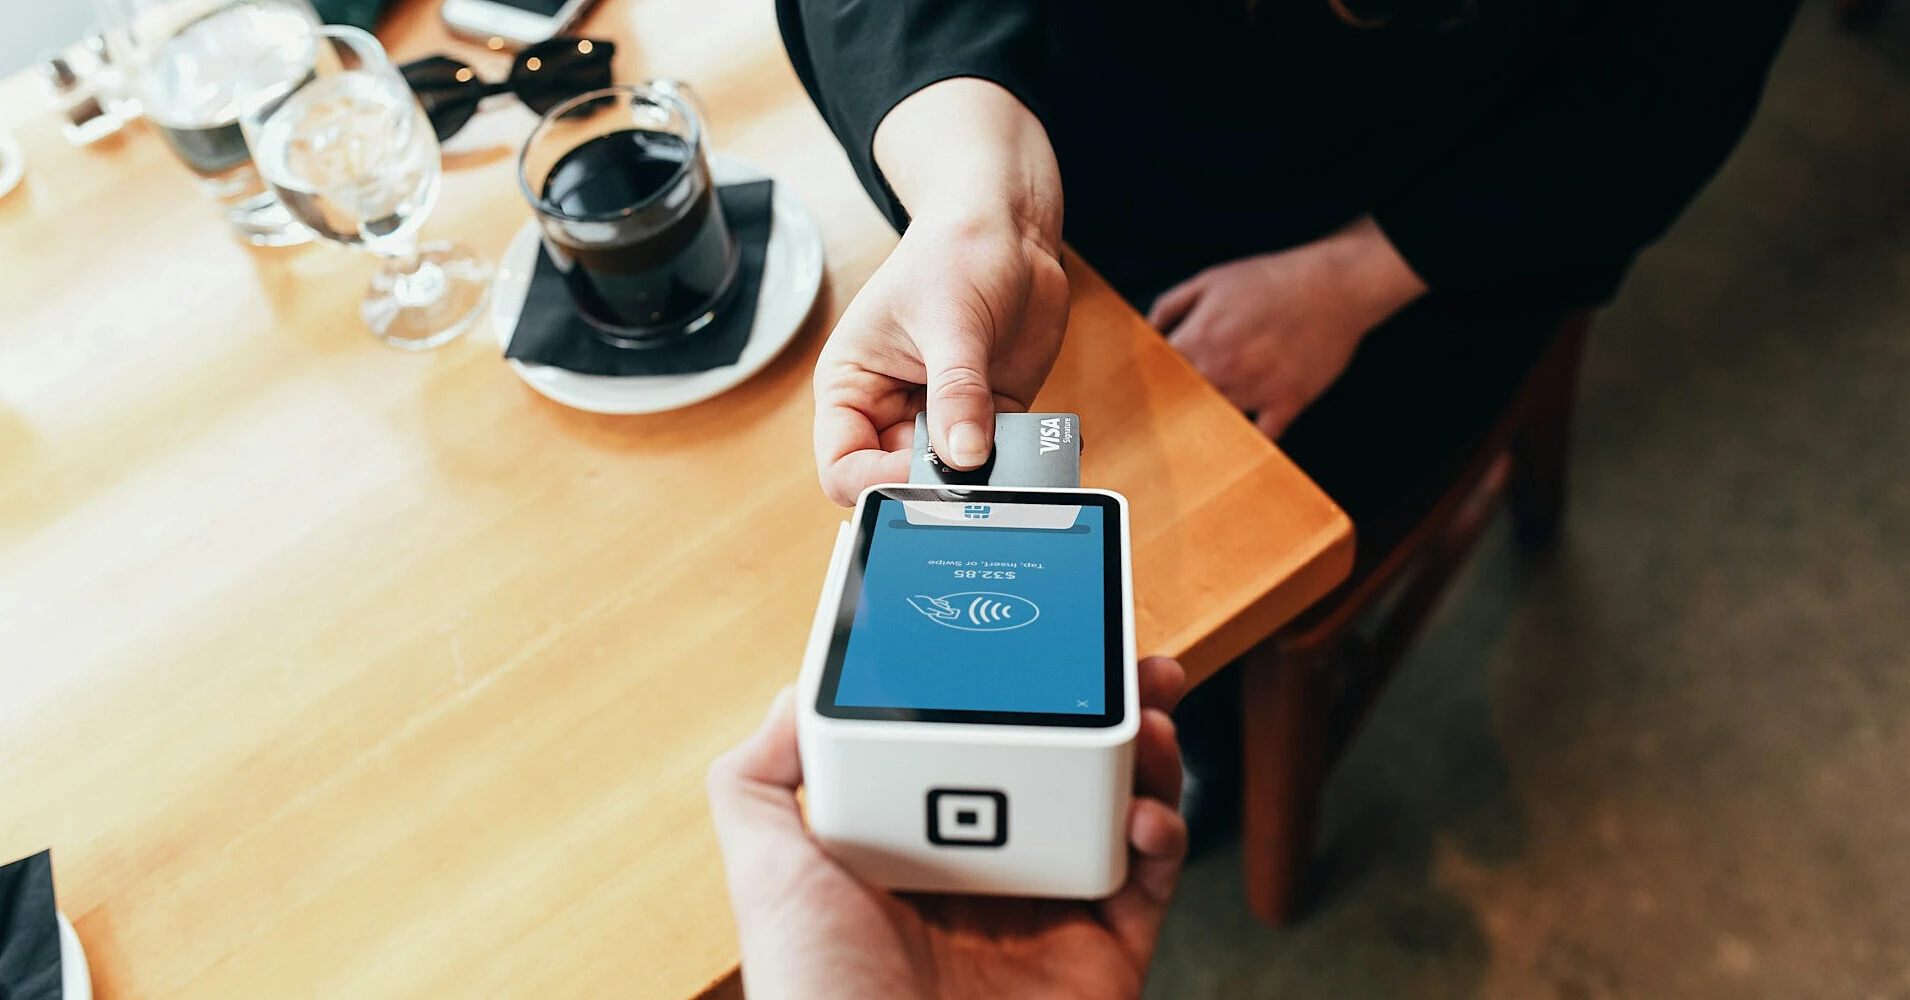
Якщо клієнт залишає їх через платіжний термінал, разом з оплатою рахунку або переказує на рахунок підприємства чи ФОП, отримані кошти необхідно відобразити в обліку. Коли заклад виплачує ці гроші працівнику, він самостійно утримує ПДФО та військовий збір і перераховує їх до бюджету як податковий агент. Працівнику додатково декларувати такі чайові не потрібно, якщо податки вже сплатив роботодавець.
У ДПС також наголосили, що регулярні чайові за надані послуги не можна вважати неоподатковуваними подарунками. Навіть якщо клієнт зазначив у призначенні платежу "подяка" або "на каву", це не звільняє отримувача від податкових зобов'язань. Декларувати чайові після кожного переказу не потрібно.
Якщо працівник отримує їх безпосередньо на власну картку, він має подати одну річну декларацію із загальною сумою відповідних доходів. Для чайових, отриманих протягом 2026 року, ДПС визначила такі строки:до 1 травня 2027 року – подання декларації про майновий стан і доходи;до 1 серпня 2027 року – сплата ПДФО та військового збору. Подати декларацію можна дистанційно через Електронний кабінет платника податків.
Податкова рекомендує працівникам протягом року зберігати банківські виписки або вести власний облік отриманих чайових. Це допоможе правильно визначити суму доходу та відокремити її від інших надходжень на картку, зокрема переказів від родичів або повернення боргів. Водночас вести спеціальний журнал обліку чайових законодавство не вимагає.
За матеріалами: Державна податкова служба України