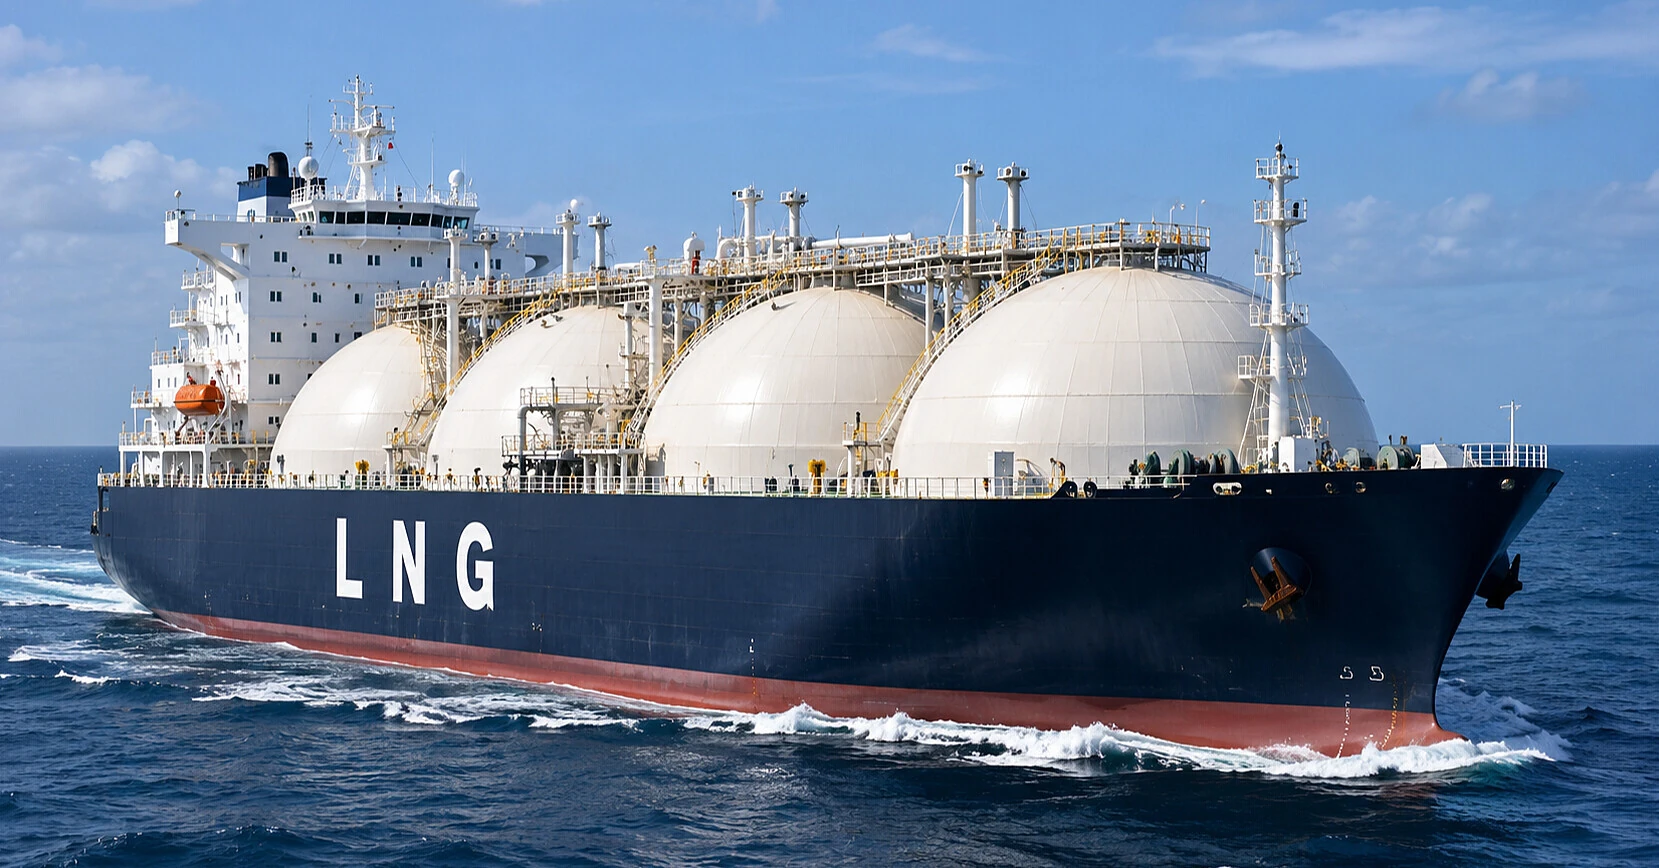
Експорт скрапленого природного газу (СПГ) зі США у жовтні 2026 року досяг другого за величиною місячного показника за всю історію спостережень. Основним фактором високого рівня поставок стало зростання попиту з боку європейських покупців, які прагнуть забезпечити себе газом перед зимовим опалювальним сезоном. Про це 2 листопада повідомляє Reuters з посиланням на попередні дані про експорт американського СПГ.
Сполучені Штати зберігають статус найбільшого світового експортера скрапленого природного газу. Американські компанії нарощують виробництво та постачання завдяки розширенню експортних терміналів та стійкому попиту на міжнародному ринку. Особливо активно американський газ закуповують європейські держави.
На тлі обмежених запасів у підземних сховищах і невизначеності з постачанням з інших регіонів Європа прагне залучити додаткові партії СПГ до настання зимових холодів. Європейський ринок залишається одним з найпривабливіших напрямків для американських експортерів. Високі регіональні ціни на газ дозволяють постачальникам направляти туди партії палива, які за інших ринкових умов могли б надійти до Азії або Латинської Америки.
Для порівняння, у вересні США експортували 10,9 млн тонн СПГ проти 10,7 млн тонн у серпні. Згідно з даними аналітичної компанії LSEG, на європейський ринок тоді направили близько 5,91 млн тонн, або 54% американського експорту. Важливу роль у збільшенні поставок відіграє розширення американських виробничих потужностей.
Зокрема, додатковий обсяг газу забезпечують проєкти Plaquemines LNG компанії Venture Global і Corpus Christi Stage 3 компанії Cheniere Energy. За інформацією Управління енергетичної інформації США (EIA), у першому півріччі 2026 року середньодобовий експорт СПГ зріс на 23% порівняно з аналогічним періодом минулого року і досяг 17,4 млрд кубічних футів газу на добу. Американське відомство пов'язує збільшення експорту з уведенням нових виробничих ліній і розширенням діючих потужностей зі скраплення природного газу.
Додатковим фактором зростання попиту стали перебої з поставками СПГ з країн Перської затоки, що виникли після початку воєнного конфлікту з Іраном. Обмеження судноплавства через Ормузьку протоку суттєво скоротили доступність катарського газу на світовому ринку. Через це європейські та азійські покупці змушені активніше конкурувати за доступні партії палива, що підтримує високі ціни на міжнародних газових майданчиках.
Ситуацію в Європі ускладнює недостатній рівень заповнення газових сховищ. За даними Gas Infrastructure Europe, наприкінці жовтня запаси газу в європейських підземних сховищах знаходилися значно нижче середніх сезонних значень. Зокрема, станом на 20 жовтня сховища були заповнені приблизно на 74,6%, тоді як середній показник за попередні п'ять років для відповідного періоду становив близько 89,3%.
Така різниця збільшує потребу в додаткових закупівлях газу перед зимою і робить європейський ринок більш залежним від регулярних поставок СПГ. При цьому збільшення американського експорту не означає автоматичного зниження цін для європейських споживачів. Вартість імпортованого палива залежить від світових котирувань, транспортних витрат, конкуренції з азійськими покупцями та доступності виробничих потужностей.
Для України ситуація на європейському газовому ринку також має значення, оскільки ціни і доступність імпортного палива впливають на умови його закупівлі в європейських країнах. Однак безпосередні наслідки жовтневого збільшення поставок американського СПГ для українського ринку поки що не визначені. За матеріалами: Reuters, Управління енергетичної інформації США, S&P Global Energy.